
Advogado analisa recorde de 9,2 milhões de empresas inadimplentes
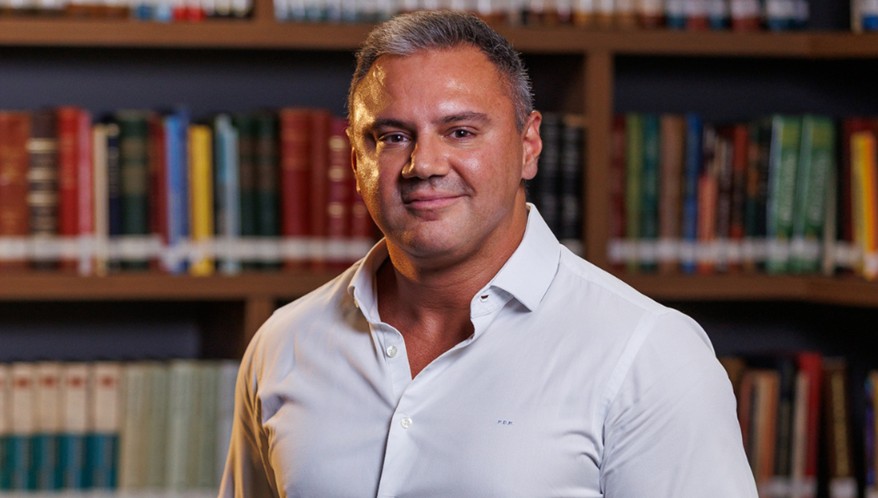
Para Paulo De Maria, o novo índice reforça a importância da análise preventiva, das garantias contratuais e do monitoramento da carteira de clientes.
Da Redação
quarta-feira, 23 de setembro de 2026
Atualizado às 10:07
A inadimplência empresarial atingiu recorde em julho de 2026, com 9,2 milhões de empresas negativadas, segundo dados divulgados pela Serasa Experian em 1º de setembro. Elas acumulavam 67,2 milhões de dívidas, que somavam R$ 238,6 bilhões. Em média, cada CNPJ tinha 7,3 contas negativadas e dívida de R$ 25,9 mil. O cenário aumenta o risco de efeito cascata sobre fornecedores, indústrias e prestadores de serviços, que dependem desses pagamentos para manter o fluxo de caixa e honrar seus próprios compromissos.
As micro e pequenas empresas concentravam 8,7 milhões dos CNPJs inadimplentes, com 60,5 milhões de dívidas e R$ 206 bilhões em débitos. Do total, 75,7% das dívidas estavam fora das instituições financeiras. Serviços concentravam 31,7% das pendências, enquanto bancos, cartões e financeiras respondiam por 24,3%.
Para Paulo De Maria, especialista em Recuperação de Crédito do escritório Barcellos Tucunduva Advogados, o cenário reforça a importância de uma postura preventiva nas relações comerciais. "A inadimplência não começa quando o boleto vence. Ela começa no momento em que a empresa concede crédito sem avaliar adequadamente a capacidade financeira do cliente. Em um cenário de endividamento recorde, vender a prazo sem conhecer quem está do outro lado da operação representa um risco que, muitas vezes, pode ser evitado."
Ele chama a atenção para a origem das pendências, que considera o dado mais relevante para quem vende a prazo.
"Três em cada quatro dívidas em atraso não estão em banco nenhum. Estão com fornecedores, prestadores de serviço e concessionárias. Ou seja: a empresa que vende a prazo virou uma das maiores financiadoras do país sem nunca ter decidido entrar nesse negócio, e sem nenhuma das estruturas de análise, garantia e cobrança que um banco tem para isso."
Segundo o advogado, a análise deve ir além das consultas aos cadastros de proteção ao crédito. Protestos, ações judiciais, execuções fiscais, certidões trabalhistas e eventuais pedidos de recuperação judicial ou falência podem revelar sinais de fragilidade financeira antes da concretização do negócio.
Essa avaliação também permite definir mecanismos de proteção adequados para cada operação. Entre eles estão contratos mais robustos e garantias como alienação fiduciária, cessão fiduciária de recebíveis e reserva de domínio. "Um contrato bem estruturado não serve apenas para formalizar a venda. Ele também reduz riscos e aumenta as chances de recuperação do crédito quando o cliente deixa de cumprir suas obrigações", explica De Maria.
A média de 7,3 contas negativadas por empresa, aponta o especialista, tem efeito prático sobre a estratégia do credor. "Quando o seu cliente deixa de pagar, ele já deixou de pagar outros seis. O credor não está negociando sozinho: está disputando o mesmo patrimônio com os demais. Nessa fila, quem tem garantia real e título executivo chega antes de quem tem apenas nota fiscal e paciência", esclarece.
Outra medida é estabelecer políticas internas para concessão de crédito, com critérios objetivos, limites de exposição por cliente e acompanhamento da carteira. Para o especialista, a concentração das vendas também merece atenção: quanto maior a dependência de poucos clientes, maior pode ser o impacto financeiro provocado pela inadimplência de um deles. Quando o atraso já ocorreu, a rapidez na cobrança também é relevante. Prorrogações de prazo, segundo ele, devem vir sempre acompanhadas de contrapartida.
"Prorrogar sem confissão de dívida, garantia adicional ou reconhecimento formal do débito deixa de ser cortesia comercial e passa a ser financiamento gratuito do caixa alheio. O cenário econômico foge ao controle das empresas. O que elas podem controlar é a qualidade da análise de crédito, dos contratos e das garantias que adotam. Em períodos de maior inadimplência, essa prevenção deixa de ser um diferencial e passa a ser uma necessidade para proteger o caixa e garantir a continuidade das operações", conclui.