
Especialistas analisam novas regras do SAC para bancos e fintechs
Thiago do Amaral Santos e Bárbara Oliveira da Silva avaliam que a inclusão expressa de serviços financeiros no decreto reduz dúvidas sobre a aplicação das regras de SAC às instituições supervisionadas pelo Banco Central.
Da Redação
quarta-feira, 14 de outubro de 2026
Atualizado às 10:36
O Decreto 13.135/26, publicado em 13/10, estabelece novas regras para o Serviço de Atendimento ao Consumidor (SAC), em substituição ao Decreto 11.034/22. A nova norma entra em vigor em 2/11.
Para Thiago do Amaral Santos, sócio do Barcellos Tucunduva Advogados e especialista em regulação financeira, meios de pagamento e ativos virtuais, uma das principais mudanças está na inclusão expressa dos fornecedores de serviços financeiros, de pagamento, de crédito e de outros serviços de natureza financeira oferecidos ao consumidor por plataformas ou outros meios digitais. Segundo o especialista, o decreto anterior se referia genericamente aos serviços regulados pelo Poder Executivo federal, o que permitia questionamentos sobre sua aplicação às instituições supervisionadas pelo Banco Central.
O advogado explica que a alteração proporciona maior segurança jurídica sobre o alcance da regulamentação.
"A mudança é especialmente relevante porque elimina uma importante incerteza sobre a aplicação das regras de SAC ao setor financeiro. O decreto anterior utilizava uma referência genérica aos serviços regulados pelo Poder Executivo federal. Agora, o texto contempla expressamente serviços financeiros, de pagamento e de crédito sujeitos à regulação ou supervisão do Banco Central. Isso reduz o espaço para questionamentos sobre a incidência da regulamentação e amplia a segurança jurídica para consumidores e instituições".
De acordo com Amaral, a aplicação da norma pressupõe a existência de relação de consumo e o enquadramento do fornecedor nas hipóteses previstas na norma. Nesse sentido, o sócio avalia que estão, em princípio, abrangidas as relações entre bancos e correntistas pessoas físicas, emissores de cartões e portadores, instituições de pagamento e consumidores que utilizam contas digitais, transferências ou outros serviços de pagamento, além de financeiras e pessoas físicas que contratam crédito pessoal.
As regras também poderão alcançar, na análise do profissional, prestadoras de serviços de ativos virtuais (PSAVs) que ofereçam serviços com criptoativos diretamente a consumidores, desde que atendidos os requisitos de incidência do decreto.
Por outro lado, o especialista observa que contratos entre credenciadoras ou subcredenciadoras e lojistas, relações entre instituidores e participantes de arranjos de pagamento e operações interbancárias possuem natureza predominantemente empresarial. A relação entre fundos de investimento em direitos creditórios (FIDCs) e seus cotistas também não configura automaticamente uma relação de consumo, analisa o especialista.
O advogado destaca ainda que o STJ já afastou a aplicação do CDC em controvérsias envolvendo credenciadoras, subcredenciadoras e estabelecimentos comerciais. Nos julgamentos dos REsps 1.990.962/RS e 2.212.357/RS, ele esclarece que a Corte reconheceu a natureza interempresarial dessas relações, considerando que os serviços são contratados para o desenvolvimento da atividade econômica dos lojistas.
"Essa jurisprudência ganha relevância com o novo Decreto porque demonstra que a prestação de serviços de pagamento não caracteriza, por si só, uma relação de consumo. Os contratos entre credenciadoras, subcredenciadoras e estabelecimentos comerciais possuem, em regra, natureza empresarial. Portanto, não se pode presumir a aplicação das obrigações de SAC a essas relações apenas porque envolvem serviços de pagamento. Isso não afasta eventuais obrigações específicas de atendimento previstas nas regras aplicáveis à atividade".
Nesse cenário, o profissional pontua que o decreto mantém obrigações anteriores, como atendimento telefônico obrigatório, gratuidade do SAC, resposta às demandas em até sete dias corridos e cancelamento com efeitos imediatos, ressalvadas as hipóteses de processamento técnico.
Entre as principais mudanças evidenciadas pelo especialista estão o atendimento humano das 8h às 20h, sete dias por semana, nos canais telefônicos e eletrônicos, e a disponibilidade permanente de pelo menos um canal eletrônico, observadas as exceções regulamentares.
Segundo Amaral, o tempo de espera telefônica será de até 20 segundos para, no mínimo, 80% das demandas atendidas, e de até 300 segundos para as demais, ressalvadas regras setoriais específicas. Os canais não poderão utilizar mais de cinco níveis de atendimento para finalizar uma demanda, e chamadas interrompidas acidentalmente durante o atendimento telefônico humano deverão ser retornadas em até 300 segundos.
O advogado também chama atenção para as demandas urgentes, caracterizadas por risco relevante ao consumidor, que exigirão atendimento imediato, inclusive telefônico humano, a qualquer tempo. Situações como roubo de cartão com risco de utilização indevida, invasão de conta bancária ou acesso não autorizado a uma carteira de criptoativos sob custódia de uma instituição são exemplos de ocorrências que poderão justificar tratamento urgente. O enquadramento específico dessas hipóteses dependerá da regulamentação das autoridades competentes.
A IA continuará permitida para triagem e resolução de solicitações, desde que preservado o acesso humano nas condições regulamentares. O consumidor também não poderá ser obrigado a reiniciar uma demanda ou repetir informações já registradas, salvo razão técnica fundamentada.
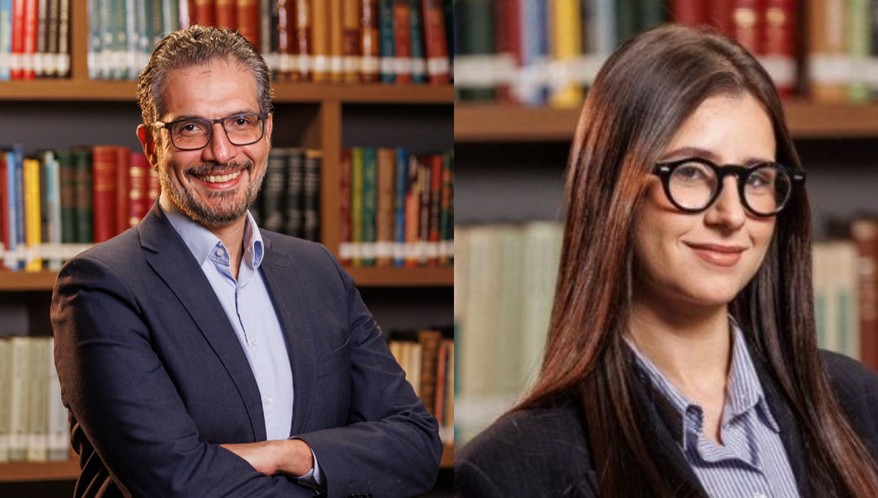
Já para Bárbara Oliveira da Silva, advogada especialista em meios de pagamentos e fintechs do Barcellos Tucunduva Advogados, a disponibilidade de atendimento humano deverá ser acompanhada de procedimentos que permitam resolver efetivamente as solicitações.
"Imagine um consumidor que identifique uma transferência não reconhecida e procure atendimento para impedir novas movimentações. Não será suficiente disponibilizar um atendente que apenas registre a reclamação e encaminhe o caso para análise posterior. A instituição precisará avaliar quais providências podem ser adotadas imediatamente, como o bloqueio preventivo de determinados acessos ou funcionalidades, conforme a situação e os procedimentos de segurança aplicáveis".
A especialista destaca que o decreto também reforça o cancelamento imediato de serviços pelos canais utilizados na contratação e estabelece prazo de até 48 horas para conclusão das providências de suspensão de cobranças indevidas ou serviços não solicitados. Nas operações financeiras, ela afirma que o cancelamento não implica automaticamente a extinção de dívidas existentes.
De acordo com a advogada, entre outras mudanças, estão a proibição de mensagens publicitárias durante o SAC, a conservação mínima de 90 dias das mensagens de voz e texto e a exigência de canal telefônico para atendimento dos órgãos de defesa do consumidor, especialmente os Procons. O prazo mínimo geral de manutenção do histórico das demandas foi reduzido de dois anos para seis meses após sua resolução, sem prejuízo de outras obrigações de conservação.
Bárbara avalia ainda que as novas exigências poderão demandar ampliação de equipes, revisão de contratos terceirizados, integração de sistemas e adequação de aplicativos, chatbots e centrais telefônicas. Para os consumidores, orienta que a regulamentação procura reduzir obstáculos ao atendimento, facilitar o acompanhamento das reclamações e proporcionar maior previsibilidade sobre os prazos de resposta.
As instituições também deverão conciliar o decreto com as normas do CMN - Conselho Monetário Nacional e do Banco Central sobre relacionamento com clientes, atendimento e ouvidoria. A especialista observa que eventuais diferenças deverão ser examinadas considerando a hierarquia normativa, as competências atribuídas por lei às autoridades reguladoras e as hipóteses em que o próprio decreto admite regras setoriais específicas.
Conforme explica a profissional, o descumprimento poderá resultar em fiscalização e sanções administrativas pela Senacon e demais órgãos competentes, incluindo multas previstas no CDC. Também poderão existir consequências regulatórias perante o Banco Central, quando houver infração específica, e responsabilidade civil por danos causados aos consumidores.
A advogada aponta ainda que o principal desafio imediato será o prazo de adaptação. O novo decreto entra em vigor apenas vinte dias após sua publicação, enquanto a regulamentação anterior concedeu 180 dias. Algumas disposições ainda dependem de regulamentação complementar, sem que exista previsão de prazo geral adicional.
"Existe uma diferença importante entre alterar uma política interna e modificar uma operação de atendimento. A ampliação de equipes, a integração de sistemas e a revisão de contratos com fornecedores exigem planejamento, desenvolvimento e testes. Com apenas vinte dias para adaptação, as instituições precisarão priorizar as mudanças mais relevantes, sem comprometer a segurança e a qualidade do atendimento", conclui.