
Desembargador defende aplicação da NR-1 como investimento em evento
Em palestra ao "Fórum Brasileiro de Governança Tributária Sustentável", Guilherme Feliciano explica como a prevenção de riscos psicossociais pode reduzir custos previdenciários, despesas e litígios trabalhistas.
Da Redação
quarta-feira, 18 de novembro de 2026
Atualizado às 09:32
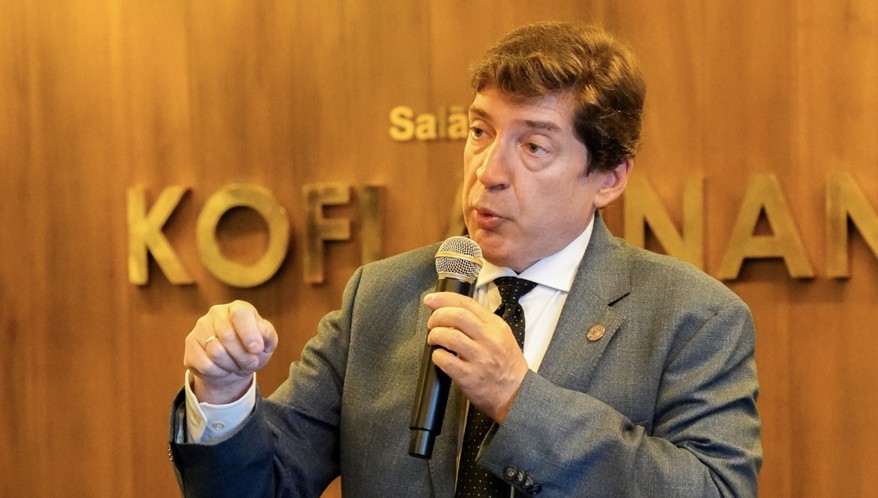
A forma como uma empresa organiza jornadas, distribui tarefas e previne o assédio pode ter efeitos sobre a saúde dos trabalhadores, o custo da folha de pagamentos e as despesas da Previdência Social. A relação entre essas decisões e a política tributária foi o tema da palestra do desembargador Guilherme Guimarães Feliciano, do TRT-15, no "Fórum Brasileiro de Governança Tributária Sustentável", realizado nesta terça-feira, 17/11, em São Paulo, pelo Instituto Global ESG, presidido por Alexandre Arnone (Arnone Advogados Associados).
Professor associado da Faculdade de Direito da USP e ex-conselheiro do CNJ, Feliciano apresentou a NR-1 sob uma perspectiva que aproxima saúde no trabalho, governança empresarial, justiça fiscal e sustentabilidade. "O adoecimento no trabalho é também uma questão fiscal", afirmou.
A palestra integrou a programação do fórum, que discutiu transação tributária, segurança jurídica dos investimentos e relação entre conformidade, contencioso e competitividade. O evento também marcou o lançamento da obra coletiva "Governança Tributária Sustentável — A visão brasileira do novo Sistema Fiscal com impacto socioambiental" (Editora Verde Vida), organizada por Alexandre Arnone e pelo ministro Jorge Messias, advogado-geral da União, com coautoria de Feliciano.
Ao abrir a exposição, o jurista destacou a dimensão social de um debate frequentemente conduzido a partir de seus aspectos ambientais e de governança. "Hoje eu quero falar do S, do social, e quero mostrar que ele também tem uma importante expressão fiscal", disse.
O desembargador citou dados da Previdência Social segundo os quais, em 2025, foram concedidos 546.254 benefícios por incapacidade temporária decorrentes de transtornos mentais e comportamentais, aumento de 15,66% em relação aos 472.328 registrados em 2024. Transtornos ansiosos e episódios depressivos lideraram as concessões nos dois anos, enquanto as mulheres corresponderam a 63,46% dos beneficiários em 2025. Os números são apurados por diagnóstico, e o reconhecimento da origem ocupacional depende da identificação do nexo com o trabalho.
Feliciano também mencionou relatório da OIT - Organização Internacional do Trabalho que relaciona fatores de risco psicossociais no ambiente profissional a mais de 840 mil mortes por ano e estima perdas econômicas anuais equivalentes a 1,37% do PIB mundial. Entre os fatores apontados estão jornadas prolongadas, insegurança no emprego e assédio.
Em relação aos acidentes de trabalho em geral, no emprego formal brasileiro, a autoridade apontou dados do Observatório de Segurança e Saúde no Trabalho, iniciativa SmartLab mantida pelo Ministério Público do Trabalho e pela OIT, que registrou 8,8 milhões de acidentes e 32 mil mortes entre 2012 e 2024.
"A NR-1, ou esta nova NR-1, em essência, é também uma norma de governança", afirmou. Segundo ele, a norma se aproxima dos mecanismos de conformidade tributária ao estabelecer procedimentos para identificar perigos, avaliar riscos, planejar medidas, documentar decisões e revisar resultados.
O PGR - Programa de Gerenciamento de Riscos passou a ser exigível em janeiro de 2022, durante a transição do antigo PPRA - Programa de Prevenção de Riscos Ambientais. Feliciano contextualizou a atualização da NR-1, promovida pela portaria MTE 1.419/24, que revisou o capítulo sobre GRO - Gerenciamento de Riscos Ocupacionais e incluiu expressamente os fatores de risco psicossociais relacionados ao trabalho. A nova redação entrou em vigor em 26/5/26, após adiamento previsto na portaria MTE 765/25.
Ao explicar a aplicação das medidas, o desembargador destacou que a avaliação dos riscos exige examinar a organização do trabalho. Em situações de sobrecarga recorrente, por exemplo, devem ser considerados a distribuição de tarefas, os prazos e a capacidade das equipes de atender às demandas. Segundo ele, o inventário de riscos e o plano de ação permitem documentar esse processo e acompanhar os efeitos das medidas adotadas.
Ao abordar a discussão judicial sobre a NR-1, Feliciano mencionou a decisão de junho do ministro André Mendonça, que suspendeu cautelarmente a eficácia punitiva de cinco dispositivos relacionados aos riscos psicossociais. O plenário do STF referendou a medida, e o relator prorrogou a suspensão por mais 90 dias, em 24/9.
Na avaliação do jurista, a suspensão das sanções não afasta a necessidade de as empresas adotarem medidas preventivas enquanto são discutidos os parâmetros de aplicação da norma.
Em outubro, o relator autorizou a Câmara de Promoção de Sejan - Segurança Jurídica no Ambiente de Negócios, da AGU, a reunir contribuições técnicas para a conciliação e suspendeu por 60 dias a tramitação das ADPFs 1.316, 1.333 e 1.340. Flavio Roman, vice-ministro da AGU e responsável pela condução da Sejan, também participou do Fórum na capital paulista.
Entidades dos setores de ensino, saúde e comércio questionam a clareza dos critérios de avaliação dos riscos e de aplicação das penalidades. A discussão, segundo a abordagem apresentada por Feliciano, envolve a proteção dos trabalhadores e a previsibilidade das regras para empresas e órgãos responsáveis pela fiscalização.
O primeiro vínculo fiscal apresentado pelo desembargador envolve a contribuição para os Riscos Ambientais do Trabalho (RAT), cujas alíquotas básicas são de 1%, 2% ou 3%, conforme o grau de risco da atividade. O desembargador explicou que o FAP - Fator Acidentário de Prevenção, calculado por estabelecimento, multiplica essa alíquota por um índice entre 0,5 e 2, considerando a frequência, a gravidade e o custo dos eventos abrangidos pela metodologia. Assim, uma alíquota básica de 2% pode resultar em uma alíquota ajustada entre 1% e 4%.
"É extrafiscalidade em estado puro. O tributo premia quem previne", disse. Para a vigência de 2027, o Ministério da Previdência calculou o FAP de 4.323.164 estabelecimentos. Desse total, 4.017.308 ficaram na faixa de redução, 137.380 na faixa neutra e 168.476, equivalentes a 3,9%, na faixa de majoração. Os números abrangem o conjunto de eventos considerados no cálculo.
Feliciano argumentou ainda que a gestão dos riscos psicossociais poderá repercutir nos custos previdenciários das empresas à medida que afastamentos por adoecimento mental sejam reconhecidos como acidentários e atendam aos critérios da metodologia.
O segundo vínculo apresentado pelo jurista envolve o contencioso relacionado aos custos previdenciários. Na esfera administrativa, explicou, a empresa pode contestar o FAP atribuído ao estabelecimento. Na judicial, o INSS, representado pela AGU, pode buscar o ressarcimento de despesas com benefícios acidentários quando houver negligência em relação às normas de segurança e higiene do trabalho, conforme o art. 120, inciso I, da lei 8.213/1991.
Nessa hipótese, segundo Feliciano, a discussão envolve a prestação previdenciária, o nexo com o trabalho e a conduta do empregador.
"Prevenir aqui é também reduzir a litigiosidade e, no limite, reduzir o gasto da empresa", afirmou. O desembargador destacou que a documentação das medidas permite reconstituir quando um risco foi identificado, quais providências foram adotadas e se houve alteração das condições de trabalho. Segundo ele, os registros ajudam a demonstrar se a exposição dos trabalhadores foi reduzida e a esclarecer a sequência de decisões em caso de controvérsia envolvendo a empresa ou o poder público.
O terceiro vínculo abordado por Feliciano é constitucional. O desembargador relacionou a EC 132/23, que incluiu a defesa do meio ambiente entre os princípios do Sistema Tributário Nacional, ao lado da simplicidade, da transparência, da justiça tributária e da cooperação, aos dispositivos constitucionais que tratam da proteção ambiental.
Ele propôs a leitura do art. 145, § 3º, em conjunto com o art. 200, inciso VIII, que inclui o meio ambiente do trabalho no âmbito da proteção ambiental exercida com a colaboração do SUS, e com o art. 225, que trata do direito ao meio ambiente ecologicamente equilibrado. A partir dessa interpretação, defendeu que a política tributária orientada pela proteção ambiental também considere as condições em que a riqueza é produzida.
Na relação entre os três pilares do ESG, a autoridade situou a proteção da saúde física e mental na dimensão social, as condições de trabalho no âmbito ambiental e a definição de responsabilidades, documentação das medidas e avaliação de resultados na governança. A Justiça fiscal, segundo a tese apresentada, envolve a distribuição dos custos do adoecimento entre empresas e Previdência Social e o uso da tributação como instrumento de incentivo à prevenção.
Da palestra à obra coletiva
Anfitrião do fórum, o jurista Alexandre Arnone destacou que o livro "Governança Tributária Sustentável — A visão brasileira do novo Sistema Fiscal com impacto socioambiental" é resultado de uma chamada pública articulada pelo Instituto Global ESG, pela Advocacia-Geral da União e pela Escola Superior da AGU, em continuidade à agenda do Global Meeting de Instrumentos Fiscais e Tributários Sustentáveis.
O projeto contou com a coordenação interinstitucional do conselheiro da OAB/DF, Sóstenes Marchezine, advogado e vice-presidente do Instituto Global ESG e sócio da Arnone Advogados Associados.
"A contribuição do desembargador Guilherme Feliciano amplia o debate sobre justiça fiscal ao trazer para ele as condições em que a riqueza é produzida. Quando discutimos a prevenção do adoecimento no trabalho ao lado do custeio previdenciário, da segurança jurídica e da competitividade, conseguimos enxergar como decisões tomadas dentro das empresas repercutem na vida dos trabalhadores e nas contas públicas. Foi esse diálogo entre áreas que buscamos reunir no fórum e na obra coletiva", destacou Arnone.
No encerramento, Feliciano recorreu a Sêneca, em "De ira", para situar a prevenção antes da ocorrência do dano. Ao defender a aplicação da NR-1, definiu-a como "um investimento com possibilidade de retorno fiscal, previdenciário, reputacional e, o que é mais importante, humano".