Menndel & Melo Advocacia possui experiência de mais de 10 anos no cenário nacional e internacional, atuando em Brasília e nas principais capitais do País e do exterior, proporcionando trabalho de excelência para entidades de classe, empresas e empresários ao longo de sua história. Possui estrutura física em Brasília pelo qual auxilia na resolução das diversas questões jurídicas e administrativas desde o cenário macro ao micro, iniciando pela pessoa física dos proprietários à própria empresa em si. O escritório trabalha desde resoluções e soluções tributárias, empresariais e administrativas junto aos Órgãos Públicos até a assistência legal em casos que investiguem crimes ocorridos no âmbito empresarial e penal. Em decorrência de sua atuação exemplar e vasto corpo jurídico, Menndel & Melo Advocacia é capaz de proporcionar um trabalho prático e artesanal em todos os casos que lhe são apresentados, sejam estes complexos ou sofisticados, permitindo aos seus clientes relacionamento duradouro de confiança e respeito.
Áreas de atuação
Direito Administrativo, Direito Eleitoral, Direito Tributário, Direito Penal Tributário
Sócios

Menndel Assunção Oliver Macedo
Sócio
OAB/DF 36.366 / OAP 62.999P. Bacharel em direito pelo UniCeub. Especialização em Direito, Estado e Constituição pelo SuiJuris. MBA na Massachusetts Institute of Business (MIB). Especialização em Contabilidade Tributária no IBET. Mestrando em Economia pelo IDP. Diretor Jurídico da Câmara Brasil-Asia. Coordenador tributário de diversas entidades de classe do setor de infraestrutura como ANEOR, ABICOPI, SINICON e FENOP.
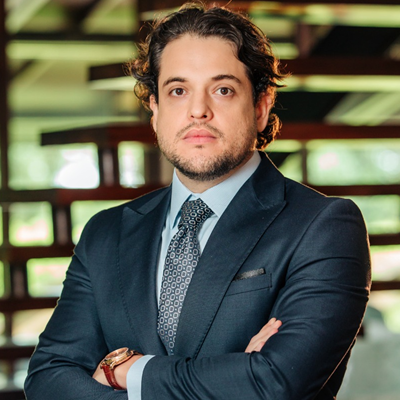
Gustavo Borges de Melo
Sócio
Advogado Tributarista. Bacharel em Direito pela UDF. Especialização em Direito Civil e Processo Civil. Cursando MBA em Gestão Tributária na USP.
Publicações


"Questões Tributárias Atuais na Indústria de Óleo e Gás - Impactos da Reforma Tributária"
Com contribuições de especialistas em Direito Tributário, a obra reúne análises sobre os impactos da reforma no setor.

Receita Federal dá mais segurança ao contribuinte na retenção previdenciária
Duas soluções de consulta da Cosit, de setembro de 2026, impedem o Fisco de presumir o valor de materiais na construção civil e fixam o prazo de recolhimento quando o tomador é o poder público.

Construir não pode significar financiar a obra sozinho
A desaceleração de um índice de custos não resolve o que hoje pesa no caixa de pequenas e médias empresas do setor.

O iminente retorno da "taxa das blusinhas"
A MP que zerou o imposto de importação sobre compras de até US$ 50 perderá eficácia em 9 de setembro. A tributação pode voltar por portaria da fazenda ou pela simples omissão do Congresso Nacional.

A negociação das alíquotas do imposto seletivo e os desafios da nova tributação extrafiscal
A incidência do IS já foi definida pela LC 214/25, mas suas alíquotas seguem indefinidas, ampliando a insegurança jurídica em diversos setores.

Reforma tributária e o novo contencioso judicial do IBS e da CBS
Artigo aborda as recentes definições do STJ e os debates em curso no STF sobre o julgamento de controvérsias envolvendo o IBS e a CBS.

Empresas crescem no papel, mas perdem o simples na prática
O artigo discute a defasagem dos limites do Simples Nacional e defende sua atualização para preservar o regime e evitar distorções causadas pela inflação.

Atualidades na modulação de efeitos do Tema 1.079 do STJ: A salvaguarda da confiança legítima e a vitória dos contribuintes abarcados
Estudo acerca das atualidades do Tema 1.079 do STJ e da modulação estabelecida nos REsps 1.905.870/PR e 1.898.532/CE, destacando a vitória das empresas abarcadas e a segurança jurídica na Corte Especial.

A reforma pode tornar o simples nacional menos competitivo? Um alerta para a cadeia de infraestrutura
Reforma tributária pode mudar a competitividade de empresas do Simples Nacional ao tornar os créditos da CBS um diferencial nas relações B2B.

Reforma tributária e o agronegócio: Impactos dos novos impostos nos insumos e arrendamentos rurais
A regulamentação do IBS e da CBS vai redefinir o caixa no campo. Enquanto exportadores ganham alívio de até 71% a longo prazo, insumos como fertilizantes sobem. Planejar em 2026 é vital para salvar o lucro.

A portaria MF 1.398/26 como reflexo da LC 227/26: A nova era processual do CARF e os desafios dos contribuintes
Análise sobre as inovações da portaria 1.398/26 do Ministério da Fazenda, editada à luz da LC 224/26: O sistema híbrido de prazos e o cerceamento da técnica de distinção (distinguishing) na Câmara Nacional de Integração.

O reajuste do Simples Nacional e do MEI entre a correção inflacionária e a responsabilidade fiscal
A discussão sobre a atualização dos limites de enquadramento do Simples Nacional e do MEI - Microempreendedor Individual voltou a ganhar destaque no cenário legislativo brasileiro. O tema envolve não apenas questões relacionadas ao incentivo às micro e pequenas empresas, mas também reflexos diretos sobre arrecadação tributária, formalização de negócios e equilíbrio das contas públicas.

Multas por descumprimento das obrigações acessórias do IBS e da CBS
Artigo analisa o regime sancionatório para o descumprimento das obrigações acessórias do IBS e da CBS.

Entre a conformidade fiscal e a criatividade orçamentária: Os riscos concorrenciais do uso de créditos tributários em obras públicas
Passivos fiscais usados no financiamento estatal ampliam investimentos, mas levantam alertas sobre isonomia concorrencial.

ABNT NBR 17301: O novo padrão de compliance tributário que muda a relação entre o Fisco e o contribuinte
Aos olhos da Administração Pública, mais do que pagar corretamente, empresas terão de demonstrar método e controle sobre suas decisões fiscais.

STJ e o pedido de falência pela Fazenda após execução fiscal frustrada
A recente decisão do STJ reconhece a legitimidade da Fazenda Pública para requerer a falência do devedor após execução fiscal frustrada, inaugurando novo paradigma na cobrança do crédito tributário.

Xadrez tributário no STJ - Perspectivas 2026
STJ redefine a segurança jurídica e baliza as estratégias do contencioso tributário para o horizonte de 2026.

Tributação de dividendos na lei 15.270/25: Conflito normativo e inexequibilidade técnica
Análise sobre o impasse entre a lei 15.270/25 e o rito das sociedades anônimas. A inviabilidade técnica e jurídica da exigência de aprovação societária de lucros e dividendos até 31/12/2025.

Código de Defesa do Contribuinte: Conformidade fiscal e o regime do devedor contumaz
O artigo examina o PLP 125/22, que institui o Código de Defesa do Contribuinte, definindo o regime jurídico do devedor contumaz e estruturando programas de conformidade tributária e aduaneira. O projeto, atualmente, está aguardando sanção presidencial.

Tributação de dividendos e a inaplicabilidade às sociedades de advocacia
Artigo analisa o regime da lei 15.270/25 para lucros e dividendos e defende que escritórios de advocacia, como sociedades simples, não devem ser alcançados pela nova tributação.

Subvenções de ICMS: A guerra infinita entre o fisco e o contencioso judicial
Créditos presumidos de ICMS não integram IRPJ/CSLL, decisão do STJ protege pacto federativo e reforça segurança jurídica contra ofensiva da União.

Tema 1.273 - Uma crítica à ótica da Constituição Federal
Análise do julgamento do Tema 1.273 do STJ que, ao enfrentar o risco do "paradoxo da decadência", consolidou a segurança jurídica no contencioso tributário.

Multas tributárias: Limites e percentuais fixados pelos Tribunais Superiores
Análise objetiva das decisões dos Tribunais Superiores sobre multas tributárias. Análise dos limites constitucionais, percentuais fixados e efeitos práticos ao contribuinte.

Tema 1.239/STJ: Exclusão do PIS e da COFINS sobre receitas na Zona Franca de Manaus
Marco para a segurança jurídica e o desenvolvimento regional, o Tema 1.239/STJ pacificou a controvérsia sobre a incidência de PIS e COFINS nas operações da Zona Franca de Manaus.

Tema 1.203 do STJ: O poder da fiança em créditos não tributários
Um marco para a segurança jurídica e a menor onerosidade do devedor, o Tema repetitivo 1.203/STJ pacifica a antiga controvérsia acerca da suspensão da exigibilidade do crédito não tributário.

Joint Ventures: Gestão tributária e empresarial como alavanca de valor e rentabilidade
Joint Ventures unem empresas com objetivos comuns. Gestão tributária e estrutura jurídica bem planejadas são essenciais para garantir valor, lucro e sustentabilidade.

A inconstitucionalidade da incidência do ISS sobre a industrialização por encomenda em etapas intermediárias do ciclo produtivo: Uma análise à luz do Tema 816 do STF
O artigo analisa a decisão do STF no Tema 816, que declarou inconstitucional a cobrança de ISS sobre a industrialização por encomenda em etapas intermediárias do ciclo produtivo. O estudo destaca a importância do respeito à competência tributária da União para a incidência do IPI. A decisão reforça a segurança jurídica e a previsibilidade no ambiente de negócios.

A exclusão do IRPJ e da CSLL da base do PIS e da Cofins: Expectativa de afetação de nova tese tributária no rito de recursos repetitivos
O artigo analisa a tese que propõe a exclusão do IRPJ e da CSLL da base de cálculo do PIS e da Cofins no lucro presumido, como nova matéria a ser afetada via rito de recursos repetitivos.